Mercados
El transporte marítimo de crudo y gas al límite: tarifas de superpetroleros superan el millón de dólares diarios tras graves disrupciones
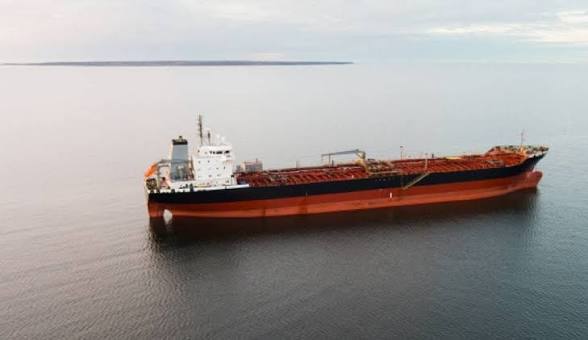
El comercio global de hidrocarburos atraviesa su mayor disrupción logística en décadas, impulsado por la parálisis en Ormuz, ataques a infraestructuras clave y una severa escasez de superpetroleros que ha disparado las tarifas de flete por encima del millón de dólares al día y ha puesto en riesgo la seguridad energética.
Lectura rápida
En resumen
- 1El comercio global de hidrocarburos atraviesa su mayor disrupción logística en décadas, impulsado por la parálisis en Ormuz, ataques a infraestructuras clave y una severa escasez de superpetroleros que ha disparado las tarifas de flete por encima del millón de dólares al día y ha puesto en riesgo la seguridad energética.
- 2El transporte marítimo de hidrocarburos experimenta en la actualidad la mayor disrupción logística registrada en las últimas décadas, consolidándose como el principal cuello de botella para la seguridad energética global.
- 3Esta situación límite se deriva de una combinación de factores que incluyen la parálisis en el estrecho de Ormuz, el ataque perpetrado el 11 de septiembre de 2026 contra el oleoducto saudí Petroline y una escasez crónica de tonelaje en la flota mundial de superpetroleros.
El transporte marítimo de hidrocarburos experimenta en la actualidad la mayor disrupción logística registrada en las últimas décadas, consolidándose como el principal cuello de botella para la seguridad energética global. Esta situación límite se deriva de una combinación de factores que incluyen la parálisis en el estrecho de Ormuz, el ataque perpetrado el 11 de septiembre de 2026 contra el oleoducto saudí Petroline y una escasez crónica de tonelaje en la flota mundial de superpetroleros. Como consecuencia directa de este escenario, las tarifas para el flete de buques de gran porte han roto todos los esquemas históricos conocidos hasta la fecha.
La falta de inversión previa en los astilleros asiáticos, motivada por las previsiones sobre el pico de la demanda de petróleo, dejó al mercado sin el margen necesario para absorber un incremento repentino en la necesidad de buques. Esta desinversión se tradujo en entregas sumamente reducidas, limitadas a un solo superpetrolero o VLCC en el año 2024 y apenas cinco unidades durante el transcurso de 2025. En consecuencia, la flota actual se ha posicionado como la más antigua desde el año 1998, calculándose que cerca de la mitad de los superpetroleros superará los quince años de antigüedad a finales de 2026.
A esta escasez estructural de capacidad se sumó la absorción de barcos por parte de la denominada flota en la sombra, utilizada para esquivar las sanciones aplicadas al crudo ruso, lo que redujo aún más la disponibilidad de tonelaje regulado en el mercado internacional. Si bien la cartera global de pedidos acumula actualmente 262 superpetroleros en construcción, la cifra más alta registrada desde octubre de 2008, las entregas no comenzarán a materializarse hasta el año 2027 con un primer bloque de 58 unidades.
La escalada bélica registrada a finales de febrero de 2026 entre Estados Unidos e Irán actuó como el detonante definitivo que disparó las tarifas de transporte, provocando que los precios perdieran cualquier correlación con sus referencias habituales. Dentro del mercado spot, la ruta TD3C del Baltic Exchange, que conecta Ras Tanura con Ningbo, cotizaba el 15 de septiembre de 2026 a 1.099.000 dólares diarios para un superpetrolero de 270.000 toneladas, después de haber superado la barrera del millón por primera vez el día anterior. Posteriormente, los datos recopilados por LSEG reflejaron un nuevo récord de 1,27 millones de dólares el 21 de septiembre.
Este incremento exponencial significa que un viaje comercial desde el golfo Pérsico hasta China se ha elevado desde los 4,5 millones de dólares previos hasta los 63 millones actuales, representando el flete un 25% del valor de la carga en comparación con el 5% anterior. Por su parte, transportar crudo desde Houston hasta Asia demanda un costo de veintiséis dólares por barril, lo que equivale a 52 millones por cargamento, un cuarto del precio de referencia del WTI. En el sector del gas natural licuado, la tarifa spot en el Atlántico aumentó un 163% en una sola jornada hasta alcanzar los 161.750 dólares diarios, con picos que elevaron el flete desde los 40.000 hasta los 300.000 dólares por día.
A los elevados costos operativos se aúna una creciente fragilidad en los sistemas tecnológicos a bordo de las naves, destacando una oleada de ciberataques que afecta tanto a metaneros como a petroleros. Incidentes específicos como el sufrido por el buque Vivit Africa LNG, cuyas tripulaciones perdieron el control de los sistemas de carga frente a Rovigo y posteriormente sufrieron alteraciones en la presión del vapor y en las válvulas de alivio frente a Gibraltar, demuestran que la amenaza digital puede paralizar la navegación. Situaciones similares se registraron en el petrolero VL Prosperity, donde las intrusiones tecnológicas llegaron a impactar el combustible, el refrigerante y el motor principal, motivando inspecciones exhaustivas por parte de la Guardia Costera de Estados Unidos, el FBI y las autoridades italianas.
Esta crisis logística ha transformado de manera drástica el reparto de poder dentro del mercado marítimo internacional. Firmas como Sinokor han acaparado grandes volúmenes de tonelaje mediante la adquisición de superpetroleros a armadores griegos hasta controlar cerca de 120 naves, lo que representa aproximadamente el 15% de la flota no sancionada, llegando a ofertar buques al 897% de la tarifa base. Paralelamente, armadores reconocidos como John Fredriksen con Frontline y Gianluigi Aponte con MSC reportan beneficios récord, al tiempo que las compañías estatales de Oriente Medio intensifican su búsqueda de capacidad propia mediante la compra masiva de unidades usadas.
Las consecuencias operativas de los bloqueos geográficos también han obligado a reorganizar por completo las rutas comerciales del crudo mundial. El cierre del estrecho de Ormuz, por el cual transita el 20% del petróleo y del gas natural licuado del planeta, sumado al ataque contra el oleoducto Petroline que inhabilitó la salida por Yanbu, forzó el desvío de sesenta millones de barriles hacia Omán para efectuar operaciones de transferencia de buque a buque. Estas maniobras incrementaron su volumen desde los 900.000 barriles diarios en agosto hasta los 3,6 millones en septiembre, requiriendo el uso constante de quince superpetroleros como naves lanzaderas.
Adicionalmente, la necesidad de rodear el cabo de Buena Esperanza alarga los trayectos entre dieciocho y veinte días, encareciendo el flete entre once y catorce millones de dólares por cada viaje y poniendo en riesgo la seguridad de suministro para Europa. Las refinerías también enfrentan un panorama adverso, ya que la paralización en Yanbu deja fuera del mercado 200.000 barriles diarios, encareciendo el diésel y estrechando los márgenes operativos, un sobrecoste que los analistas advierten terminará trasladándose a los consumidores en forma de inflación.
De cara al futuro inmediato, los expertos prevén que la tensión en los fletes se mantenga de forma estructural durante el transcurso de 2027, debido a que las entregas pausadas por parte de los astilleros mantendrán la escasez de tonelaje. Para evaluar la evolución de esta coyuntura, el mercado vigila de cerca cuatro indicadores clave: el volumen diario de transferencias de buque a buque en Omán, el ritmo efectivo de las entregas de los 58 superpetroleros programados para 2027 en los astilleros asiáticos, las primas por riesgo de guerra en el golfo Pérsico y el mar Rojo, y la implementación de los nuevos protocolos de ciberseguridad dictados por la Organización Marítima Internacional ante amenazas que ya trascienden el ámbito físico.
También debes saber
Más información relacionada
Australia se convierte en el primer país en respaldar la iniciativa global para llevar energía solar a 300 millones de hogares en 2030
El Gobierno australiano ha respaldado formalmente la Declaración Global sobre Energía Solar en Tejados, un plan internacional que busca duplicar el número de viviendas con paneles solares hasta alcanzar los 300 millones en 2030, posicionando a la fotovoltaica residencial como una herramienta clave frente a la volatilidad de los precios energéticos de cara a la cumbre COP31.
La gama de paneles solares de contacto posterior TCL Solar C2 aterriza oficialmente en el mercado de Europa
TCL SunPower Global ha confirmado el inicio de la comercialización y distribución en Europa de sus nuevos módulos fotovoltaicos back contact TCL Solar C2, diseñados para abarcar desde aplicaciones residenciales hasta grandes plantas industriales.
Avance clave en la energía solar: la perovskita alcanza un hito histórico de eficiencia en submódulos de gran tamaño
Un equipo de investigadores de la Universidad de Nueva Gales del Sur y la empresa UtmoLight ha logrado una eficiencia récord del 23,5% en un submódulo solar de perovskita de gran superficie, acercando esta prometedora tecnología a la fabricación industrial a gran escala.